


ネット型(通販型・ダイレクト型)自動車保険とは?代理店型との違いやメリット・デメリット、ネット型への乗り換え方法を解説
2026年10月作成
この記事でわかること
- 自動車保険の「ネット型(通販型・ダイレクト型)」と「代理店型」は、補償内容の決め方やサポート体制に違いがある
- 自動車保険はネット型(通販型・ダイレクト型)のほうが、代理店型と比べて保険料が安い傾向にある
- ネット型(通販型・ダイレクト型)自動車保険への乗り換えは満期日に合わせるのがスムーズだが、中途解約による乗り換えも可能
- 三井ダイレクト損保は、大手損害保険グループならではの安心感が魅力
自動車保険には「ネット型(通販型・ダイレクト型)」と「代理店型」があり、近年は保険料の安さや手続きの手軽さからネット型自動車保険への関心が高まっています。
しかし、「代理店型自動車保険と何が違うのか」「十分なサポートが受けられるのか」など、ネット型自動車保険に不安を感じる方もいるのではないでしょうか。
この記事では、自動車保険の「ネット型」と「代理店型」の違いを具体的に比較しながら、それぞれのメリット・デメリットや、ネット型自動車保険への乗り換え手順についてわかりやすく解説します。
自動車保険の「ネット型(通販型・ダイレクト型)」と「代理店型」の違い
ネット型(通販型・ダイレクト型)自動車保険とは、インターネットや電話などで保険会社と直接契約する保険です。一方、代理店型は保険代理店などを通して契約する保険です。
ネット型自動車保険と代理店型自動車保険の主な違いは、以下のとおりです。
| 項目 | ネット型(通販型・ダイレクト型) | 代理店型 |
|---|---|---|
| 保険料 | ○ 中間コストを抑えられるため、代理店型より安くなる傾向がある |
▲ 販売経費などの中間コストがネット型よりも多くかかるため、保険料が高くなる傾向がある |
| 補償内容の決め方 | 主に自分で決める 自分で補償を選ぶが、必要に応じて保険会社にも電話等で相談できる |
代理店に相談できる 代理店と相談しながら、補償内容を決められる |
| 事故対応・サポート体制 | 保険会社のみ 保険会社からのみサポートが受けられる |
代理店+保険会社 代理店、保険会社双方のサポートが受けられる |
ネット型(通販型・ダイレクト型)自動車保険のメリット・デメリット
ネット型(通販型・ダイレクト型)自動車保険には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
|---|---|
|
|
ネット型自動車保険は、一般的に代理店型自動車保険と比べて販売経費などの中間コストが抑えられるため、同じ補償内容でも保険料が安くなる傾向があります。
また、お見積もりから契約、更新手続きまでをインターネットで完結できるため、手軽に手続きを進められる点もメリットです。
一方で、補償内容の設計や見直しは基本的に自分で行う必要があるため、人によっては不安を感じることもあるでしょう。
近年では、チャットや電話で相談しながら契約できるネット型自動車保険も増えており、対面でなくても十分なサポートを受けられる環境が整っています。
ネット型(通販型・ダイレクト型)自動車保険がおすすめの方
以下に当てはまる方には、ネット型(通販型・ダイレクト型)自動車保険をおすすめします。
- 保険料をできるだけ抑えたい
- 自分で補償内容を選びたい
- インターネットで手続きを進めたい
更新や見直しのたびに代理店などに出向く必要がないため、効率的に手続きを行いたい方にも向いています。
代理店型自動車保険のメリット・デメリット
代理店型自動車保険には、以下のようなメリット・デメリットがあります。
| メリット | デメリット |
|---|---|
|
|
代理店型自動車保険は、代理店に相談しながら補償内容を決められるため、補償選びに不安がある方でも安心して加入できる点が特長です。
一方で、保険料が比較的高くなる傾向がある点や、代理店へ出向く時間と手間がかかる点には注意が必要です。
代理店型自動車保険がおすすめの方
以下に当てはまる方には、代理店型自動車保険がおすすめです。
- 補償内容を相談しながら決めたい
- 複雑な保険の手続きをサポートしてほしい
保険の仕組みや補償内容を細かく確認しながら加入したい方にとって、代理店の担当者と対面で相談できる代理店型自動車保険は安心感があります。
事故が起きた場合も、担当者に事故の初期対応について相談し、今後の流れについてアドバイスをもらえるため、万一の際の精神的な負担を軽減できるでしょう。
自動車保険を「代理店型」から「ネット型(通販型・ダイレクト型)」へ乗り換える方法
ネット型(通販型・ダイレクト型)自動車保険は手続きがシンプルに設計されており、必要事項を入力するだけで、インターネット上でスムーズに手続きが完結します。
スマートフォンやパソコンがあれば、場所や時間を選ばずに手続きが進められるため、忙しい方でも自分の都合に合わせて乗り換えが可能です。
ここでは、代理店型自動車保険からネット型自動車保険へ乗り換える際の基本的な流れを解説します。
満期日に合わせて乗り換える場合
満期日に合わせてネット型自動車保険へ乗り換える方法を見ていきましょう。
満期日に合わせて乗り換えることで、ノンフリート等級(以下、「等級」とします)をスムーズに引き継ぐことができます。現在加入している保険の解約手続きも原則不要なため、手間を省ける点もメリットです。
1. 現在の自動車保険契約の満期日を確認する
お手持ちの保険証券などで、現在契約している自動車保険の満期日を確認しましょう。
多くの場合、満期日の1〜2か月前に更新案内が届くため、そのタイミングでお見積もり比較を始めるとスムーズです。
早めに準備することで、複数社の条件をじっくり比較できます。
2. ネット型(通販型・ダイレクト型)自動車保険の加入手続きに必要な書類を揃える
ネット型自動車保険のお見積もりやお申し込み時には、以下の4点を手元に用意しましょう。
- 車検証
- 運転免許証
- 現在契約中の自動車保険の保険証券
- 年間走行距離がわかるもの(オドメーターの数値などを控えたメモ)
3. 見積もりを取る
ネット型(通販型・ダイレクト型)自動車保険のWebサイトや一括見積サイトを利用し、必要事項を入力して見積もりを取得します。
このときに重要なのが、無保険期間が生じないよう「契約開始日(始期日)」を現在契約している自動車保険の満期日と同日に設定することです。
空白期間が生じると、その間は無保険状態になってしまいます。
さらに7等級以上の場合、空白期間が8日以上生じると、それまで積み上げてきた等級がリセットされ、原則として6等級からの再スタートとなるため注意が必要です。
なお、更新前の自動車保険契約の等級が「5等級以下」、または「事故有係数が適用されている」場合は、満期日から13か月間は等級や事故有係数が次の契約に引き継がれます。
4. 保険料や補償内容を確認の上、申し込み手続きを行う
保険料や補償内容を確認し、問題がなければ、そのままインターネットでお申し込み手続きを行います。
現在の契約が自動的に継続される場合は、満期日前に解約の意思表示が必要です。
自動的に継続されない場合は、更新手続きを行わない限り、契約は満期日で終了となります。
なお、自動車保険の契約者には、告知義務があります。
自動車保険を契約する際、車種や使用目的、過去の事故歴などの告知事項について、事実と異なる内容を申告した場合、告知義務違反として保険契約が解除されたり、事故時に保険金が支払われなかったりすることがあるため、注意が必要です。
満期日を待たずに乗り換える場合
満期日まで期間がある場合でも、保険料の見直しや補償内容の変更を目的に、ネット型自動車保険へ乗り換えることは可能です。
手順としては、まずは現在ご加入中の保険会社または代理店などに連絡し、中途解約の手続きを行います。
解約日は任意で設定できる場合もあるため、現在の保険の解約日と新しい自動車保険の契約開始日(始期日)を同日に設定し、保険が適用されない期間(無保険期間)が発生しないように調整することが重要です。
中途解約の手続き方法は保険会社によって異なり、電話や郵送のほかにも、最近ではインターネットで手続きできるケースもあるため、事前に手続き方法を確認しておきましょう。
中途解約の手続き以降の手順や必要書類については、前述の「満期のタイミングで乗り換える場合」で解説した2~4と同様の流れとなります。
ネット型(通販型・ダイレクト型)自動車保険の保険料例
ネット型(通販型・ダイレクト型)自動車保険に乗り換えることで、実際に保険料がどの程度安くなるのかは、等級や補償内容、運転者に関する条件などによって大きく異なります。
ここでは、三井ダイレクト損保を例にホンダ N-BOXの場合の保険料例を紹介します。
| 車両保険なし | 車両保険あり (限定タイプ) |
|
|---|---|---|
| 年払保険料(年間) | 11,120円 | 20,010円 |
月払保険料(月額)
|
1,000円 | 1,800円 |
| ノンフリート等級 | 20等級 | 20等級 |
| 運転者年齢条件 | 35歳以上補償 | 35歳以上補償 |
| 運転者の範囲に関する特約 | 本人・配偶者限定特約 | 本人・配偶者限定特約 |
| 記名被保険者の運転免許証の色 | ゴールド | ゴールド |
上記以外の見積もり条件詳細
| 車両保険なし | 車両保険あり (限定タイプ) |
|
|---|---|---|
| 保険期間 | 2025年5月1日より2026年5月1日 午後4時まで 1年間 | 2025年5月1日より2026年5月1日 午後4時まで 1年間 |
| 事故有係数適用期間 | 0年 | 0年 |
| メーカー名 | ホンダ | ホンダ |
| 車名 | N-BOX | N-BOX |
| 型式 | JF3 | JF3 |
| 初度登録年月 (初度検査年月) |
令和5(2023)年1月 | 令和5(2023)年1月 |
| 登録番号の運輸支局 | 世田谷 | 世田谷 |
| 運輸支局の地域 | 関東・甲信越 | 関東・甲信越 |
| 年間走行距離 (今後1年間) |
3,000km以下 | 3,000km以下 |
| 使用目的 | 主に日常・レジャー使用 | 主に日常・レジャー使用 |
| 記名被保険者 | ご契約者と同じ | ご契約者と同じ |
| 記名被保険者年齢 | 56歳 | 56歳 |
| 割引内容 | インターネット契約割引 eサービス(証券不発行)割引 長期無事故割引 ゴールド免許割引 新車割引 |
インターネット契約割引 eサービス(証券不発行)割引 長期無事故割引 ゴールド免許割引 車両保険セット割引 新車割引 |
| 対人賠償保険 | 無制限 | 無制限 |
| 対物賠償保険 | 無制限 | 無制限 |
| 対物超過修理費用特約 | あり | あり |
| 人身傷害保険 | あり | あり |
| 人身傷害保険 (タイプ) | 車内・車外補償タイプ | 車内・車外補償タイプ |
| 人身傷害保険 (保険金額) | 5,000万円 | 5,000万円 |
| 搭乗者傷害危険補償特約(死亡・後遺障害) | なし | なし |
| 搭乗者傷害危険補償特約(傷害一時金払) | なし | なし |
| 搭傷医療倍額支払特約 | なし | なし |
| 無保険車傷害特約 | なし | なし |
| 自損事故傷害特約 | なし | なし |
| 車両保険 | なし | あり |
| 車両保険(タイプ) | ー | 限定タイプ |
| 車両保険(保険金額) | ー | 160万円 |
| 車両保険(免責金額) | ー | 1回目 5万円/2回目以降 10万円 |
| 新車特約 | ー | あり |
| 新車特約(保険金額) | ー | 205万円 |
| 身の回り品補償特約 | なし | あり |
| 車両保険無過失事故特約 | なし | あり |
| 弁護士費用補償特約 | なし | なし |
| 日常生活賠償特約 | あり | あり |
| レンタカー費用特約 | なし | なし |
| 自転車・車いす・ベビーカー等傷害定額特約 | なし | なし |
| ファミリーバイク特約 | なし | なし |
| 他車運転特約 | あり | あり |
| 被害者救済費用特約 | あり | あり |
- ※記載の保険料例(補償内容)は2025年4月時点において、保険始期日を2025年5月1日として算出しています。
- ※実際の検討にあたっては三井ダイレクト損保のWebサイト等で重要事項説明書や約款のしおり(普通保険約款・特約)等を必ずご確認ください。
三井ダイレクト損保のサービスと特長
三井ダイレクト損保では、ネット型(通販型・ダイレクト型)自動車保険を販売しています。ここからは、三井ダイレクト損保の自動車保険について、主な特長を紹介します。
MS&ADインシュアランス グループの安心感
三井ダイレクト損保は、正味収入保険料シェア国内No.1(注)のMS&ADインシュアランス グループの一員です。
- (注)2025年度。各社公表数値よりMS&ADインシュアランス グループ調べ。
MS&ADインシュアランス グループには、三井住友海上やあいおいニッセイ同和損保といった、代理店型自動車保険で広く知られる国内屈指の大手損害保険会社も含まれています。
三井ダイレクト損保は、そのグループの強固なネットワークを背景に、ネット型自動車保険でありながら、代理店型自動車保険の大手損害保険会社と同水準の事故対応品質を提供しているのが強みです。
充実のお客さまサポート体制
事故やトラブルは、平日の日中に限って起こるものではありません。
三井ダイレクト損保では、事故受付やロードサービスの手配を24時間365日体制で対応しています。
また、お電話だけでなく、スマホアプリからも簡単に事故受付が可能なため、スムーズにご連絡いただけます。
ご契約の手続きにあたっては、コンシェルジュデスクを設置しており、補償内容の確認や各種お手続きをサポートしております。
契約後の補償の見直しはもちろん、契約前の補償内容の選び方についてもアドバイスを受けられるため、「ネット型自動車保険は手続きが難しそう」「補償内容を自分で決めるのはハードルが高い」という方も、ぜひ気軽にご相談ください。
安心の事故対応
事故にあわれた際に事故対応の流れがイメージできず、「事故対応ってどのように進んでいくの?」「解決までの間に何が行われるのだろう?」と、不安に思われる方も多いのではないでしょうか。
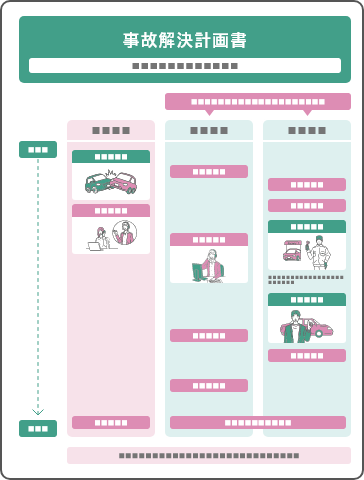
三井ダイレクト損保では、事故解決までの工程や、お客さま・相手方と当社とのやり取りなどを表した「事故解決計画書」を、事故対応を開始した時点でご案内しております。
はじめての事故でも、事故解決までの流れがわかることで、お客さまの安心につながります。
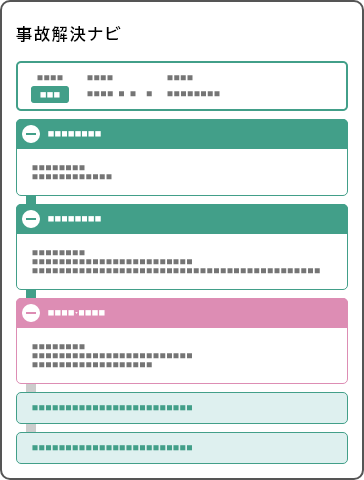
事故対応を開始した後は、ご契約者さま専用ページ「マイページ」内に「事故解決ナビ」を開設します。
事故解決ナビでは、相手方との交渉や損害確認手続きなどに進展があった際に、対応状況がタイムリーに更新されます。
事故解決ナビを利用することで、現在の状況や三井ダイレクト損保の対応内容を、お客さまのお好きなときにいつでもご確認いただけます。
「ネット型(通販型・ダイレクト型)」と「代理店型」の違いを理解して自分に合った自動車保険を選ぼう
自動車保険は、「ネット型(通販型・ダイレクト型)」と「代理店型」で保険料やサポート体制に違いがあるため、それぞれの特長を理解した上で選ぶことが重要です。
保険料の安さや手続きの手軽さを重視するならネット型自動車保険、対面での相談や手厚い手続きサポートを重視するなら代理店型自動車保険が適しているでしょう。
三井ダイレクト損保は、ネット型自動車保険の手軽な手続きや保険料の合理性に加え、MS&ADインシュアランス グループの一員として、大手損害保険会社と同水準の事故対応品質を提供している点が強みです。
24時間365日の事故受付に加え、コンシェルジュデスクによる相談体制も整っており、「インターネットでの契約手続きは不安」という方でも安心してご利用いただけます。
自動車保険選びでは、単に保険料の安さだけで判断するのではなく、補償内容や事故対応、サポート体制まで含めて総合的に比較することが大切です。
ご自身の運転状況やライフスタイルに合った保険を選び、納得のいく形で見直し・乗り換えを進めていきましょう。
- ※三井ダイレクト損保の商品の詳細は、重要事項説明書や約款のしおり(普通保険約款・特約)等で必ずご確認ください。
よくあるご質問
- Q.
- インターネットで自動車保険にはじめて加入する場合の手続き時に必要な書類について教えてください。
- Q.
- 特約や保険金額の設定以外で、三井ダイレクト損保の自動車保険の保険料が決まるポイントについて教えてください。
- A.
-
- 使用目的
- ドライバーの年齢
- 年間走行距離(注)
- ドライバーの範囲
- ドライバーの運転免許証の色
- 運転する地域
- 車のタイプ
- ノンフリート等級・事故有係数適用期間
- ご契約のお車がASV割引の対象となる車である
- (注)三井ダイレクト損保の自動車保険では、他社からの切り替えや、更新手続きの場合、「過去1年間の走行距離」に応じて保険料が決まります。はじめて自動車保険にご加入される場合は保険始期日(保険が適用される最初の日)から「予想される今後1年間の走行距離」に応じて保険料が決まります。
- Q.
- インターネットで手続きしたいのですが、利用できる払込方法を教えてください。
- A.
利用いただける払込方法は、「クレジットカード払」・「コンビニエンスストア・オンライン方式払」・「コンビニエンスストア・郵送方式払」の3種類です。
- ※「コンビニエンスストア・オンライン方式払」・「コンビニエンスストア・郵送方式払」につき、払込金額が30万円以上の場合はご利用いただけません。
- Q.
- 三井ダイレクト損保で取り扱っている商品について教えてください。
- A.
-
- 自動車保険
- バイク保険
- Q.
- 契約内容を変更しなければならない場合や変更時の注意点は何ですか。
- A.
-
ご契約内容の変更や解約時に保険料の追加が生じる場合、追加保険料は三井ダイレクト損保が指定する期日までに三井ダイレクト損保に払込みください(「月払」の場合は未だ経過していない期間に応じた分割回数により分割して払込みいただきます)。期日までに追加保険料の払込みがない場合は、保険金をお支払いできないことがあります。
ご契約内容の変更日(変更事由が発生した日)や解約日はお申し出の日以降となり、さかのぼっての変更・取り消しはできません。
通知事項に関する変更にあたっては、追加保険料の払込みがなければ、ご契約を解除し、保険金をお支払いできない場合があります。
契約内容を変更しなければならない場合や、その他の注意点はこちら